
Reajuste do plano empresarial com menos de 30 vidas
Contratos com menos de 30 vidas seguem a regra do agrupamento. Entenda como o reajuste é calculado, onde encontrar o percentual e o que fazer quando ele chega alto.
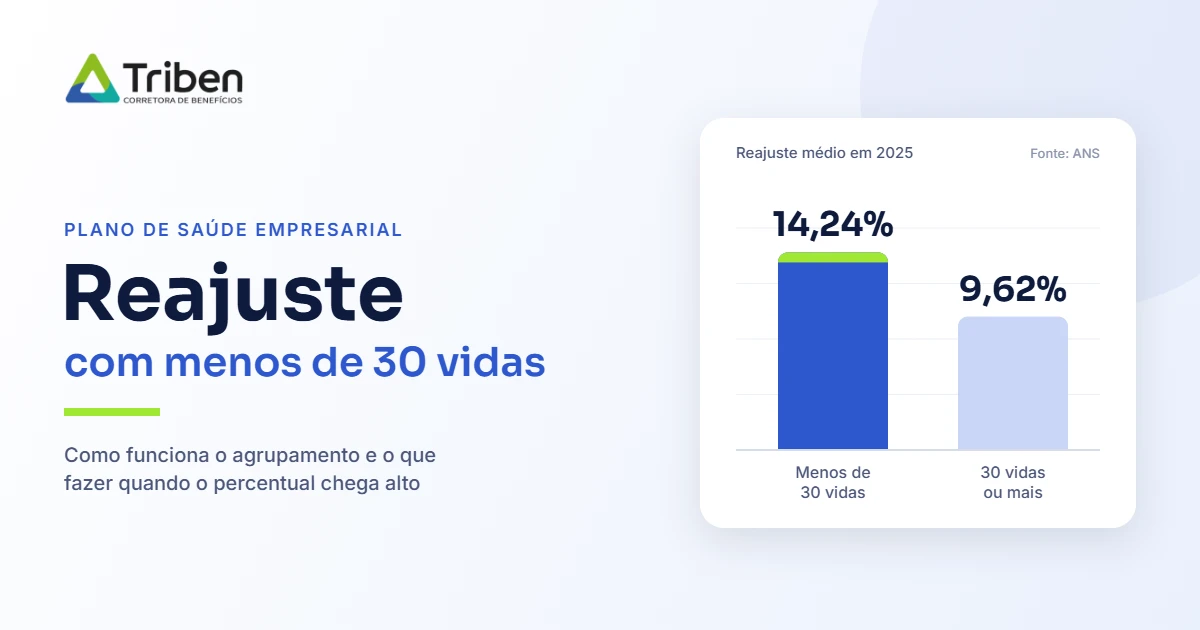
Chega o mês de aniversário do contrato e, com ele, o boleto com o reajuste. Para quem tem um plano empresarial com poucas vidas, como um MEI, um profissional liberal ou uma empresa familiar, esse percentual costuma pesar. Em 2025, o reajuste do plano de saúde empresarial com menos de 30 vidas foi, em média, de 14,24%, contra 9,62% nos contratos maiores, segundo a ANS.
A diferença tem explicação: contratos com menos de 30 vidas seguem uma regra própria, o agrupamento de contratos. Neste guia, mostramos como ela funciona, onde encontrar o percentual e o que fazer quando ele chega alto.
Por que contratos com menos de 30 vidas têm uma regra própria
A RN ANS nº 565/2022 obriga cada operadora a reunir em um único grupo todos os seus contratos coletivos com menos de 30 beneficiários. O reajuste é calculado para o grupo inteiro, e não para cada empresa. O objetivo, segundo a ANS, é diluir o risco desses contratos.
Na prática, isso tem dois lados:
- O lado bom: uma internação cara na sua família não define sozinha o seu reajuste. O custo é dividido entre todos os contratos do grupo.
- O limite: como o percentual é o mesmo para todos, não existe negociação individual. Bons números no seu contrato também não reduzem o seu reajuste.
Por isso, quem tem poucas vidas não negocia o reajuste. Escolhe em qual agrupamento entrar, ao escolher a operadora e o plano. Mostramos o que mais pesa nessa escolha no guia de plano de saúde para pequenas empresas.
Como o reajuste do agrupamento funciona
As regras estão nos artigos 37 a 43 da RN 565:
- Percentual único. A operadora calcula um só percentual para todo o agrupamento e não pode aplicar variações entre os contratos.
- Até três subgrupos. O agrupamento pode ser dividido por tipo de cobertura: planos sem internação, com internação sem obstetrícia e com internação e obstetrícia. Cada subgrupo tem o seu percentual.
- Divulgação em maio. A operadora publica o percentual no próprio site até o primeiro dia útil de maio, identificando os contratos que vão recebê-lo. O percentual também aparece no boleto ou na fatura.
- Aplicação no aniversário. O reajuste vale de maio a abril do ano seguinte e é aplicado no mês de aniversário de cada contrato.
- Sem autorização prévia. A ANS não aprova o percentual antes, mas pode pedir a metodologia e os dados do cálculo a qualquer momento.
O reajuste do agrupamento é diferente do reajuste por mudança de faixa etária. São dois aumentos com regras próprias, e os dois podem aparecer no mesmo ano.
Quem entra no agrupamento: a contagem de vidas
O enquadramento não muda a qualquer momento. A operadora conta os beneficiários uma vez por ano, no mês de aniversário do contrato. Em contratos novos, a primeira contagem acontece na assinatura.
- Menos de 30 vidas na contagem: o contrato fica no agrupamento até a contagem seguinte, mesmo que ganhe beneficiários no meio do caminho.
- 30 vidas ou mais na contagem: o contrato sai do agrupamento e passa a seguir a cláusula de reajuste própria. Aí entra a sinistralidade do contrato, que explicamos no artigo sobre sinistralidade do plano de saúde.
- Todos os planos contam. A contagem soma os beneficiários de todos os planos vinculados ao mesmo contrato.
Um exemplo: uma empresa com aniversário em março tem 27 vidas na contagem e contrata quatro funcionários em junho. Mesmo com 31 vidas, ela segue no agrupamento até março do ano seguinte. Se a nova contagem confirmar 30 vidas ou mais, o contrato passa a ter reajuste próprio a partir daí.
Existe ainda uma exceção: o contrato pode prever, em cláusula, que empresas com 30 vidas ou mais também fiquem no agrupamento.
Como comparar agrupamentos antes de contratar ou trocar
Como cada operadora tem o seu agrupamento, o histórico de reajustes vira um critério de escolha tão importante quanto a rede ou o preço de entrada.
- Peça o histórico. Consulte os percentuais que cada operadora aplicou ao agrupamento nos últimos anos. Eles ficam publicados no site de cada uma.
- Compare com a média. O Painel de Reajustes de Planos Coletivos da ANS mostra os percentuais médios do mercado.
- Olhe o subgrupo certo. Compare o percentual do tipo de cobertura que você vai contratar, e não só o geral.
- Some a faixa etária. Confira a tabela de faixas do contrato, principalmente se houver beneficiários perto de mudar de faixa.
- Avalie o conjunto. Rede credenciada, abrangência e coparticipação continuam pesando na decisão.
O reajuste chegou alto. E agora?
Antes de aceitar, vale fazer quatro conferências:
- O percentual é o do agrupamento? Compare o número do boleto com o que a operadora divulgou para o seu tipo de cobertura. A norma proíbe variações dentro do agrupamento.
- O contrato está classificado corretamente? Veja quantas vidas havia na última contagem.
- Há reajuste por faixa etária somado? Separe os dois aumentos para entender o que pesou.
- Vale trocar de agrupamento? Uma operadora com histórico de reajustes menores pode compensar no médio prazo. Antes de decidir, confira as carências e as condições de entrada no novo plano, que explicamos no artigo sobre o plano de saúde pelo CNPJ.
Como a TRIBEN pode ajudar
Para quem tem poucas vidas, a melhor decisão sobre reajuste acontece na escolha do plano. Na TRIBEN, comparamos o histórico de reajustes dos agrupamentos de mais de 20 operadoras, junto com rede, abrangência e preço, e mostramos o que muda em cada opção.
Quando o reajuste chega, conferimos o percentual aplicado e avaliamos com você se vale permanecer ou trocar.
Conheça as opções de plano de saúde para MEI e autônomos ou saiba mais sobre a TRIBEN.
Perguntas frequentes
O que é o agrupamento de contratos no plano de saúde?+
É a regra da ANS que obriga cada operadora a reunir todos os seus contratos coletivos com menos de 30 beneficiários em um único grupo. O reajuste é calculado para o grupo inteiro e aplicado igualmente a todos os contratos, o que dilui o risco entre eles.
Empresa com menos de 30 vidas pode negociar o reajuste?+
Não. O percentual do agrupamento é único e a norma proíbe variações entre os contratos. O que a empresa pode fazer é comparar o histórico de reajustes de outras operadoras e avaliar a troca de plano.
Onde encontro o percentual de reajuste do agrupamento?+
No site da operadora, que deve divulgá-lo até o primeiro dia útil de maio de cada ano, identificando os contratos que vão recebê-lo. O percentual também aparece no boleto ou na fatura do mês de aniversário do contrato.
O que acontece se a empresa passar de 30 vidas?+
A contagem é feita uma vez por ano, no mês de aniversário do contrato. Se nessa data houver 30 vidas ou mais, o contrato sai do agrupamento e passa a seguir a sua própria cláusula de reajuste, em que pesa a sinistralidade.
O reajuste do agrupamento inclui a mudança de faixa etária?+
Não. São dois reajustes diferentes. O do agrupamento é anual e vale para todos os contratos do grupo. O de faixa etária acontece quando um beneficiário muda de faixa, conforme a tabela do contrato.