
Plano de saúde para pequenas empresas: como contratar
Como contratar plano de saúde para pequenas empresas: quem pode entrar, carência, reajuste com menos de 30 vidas, quem paga e cancelamento.
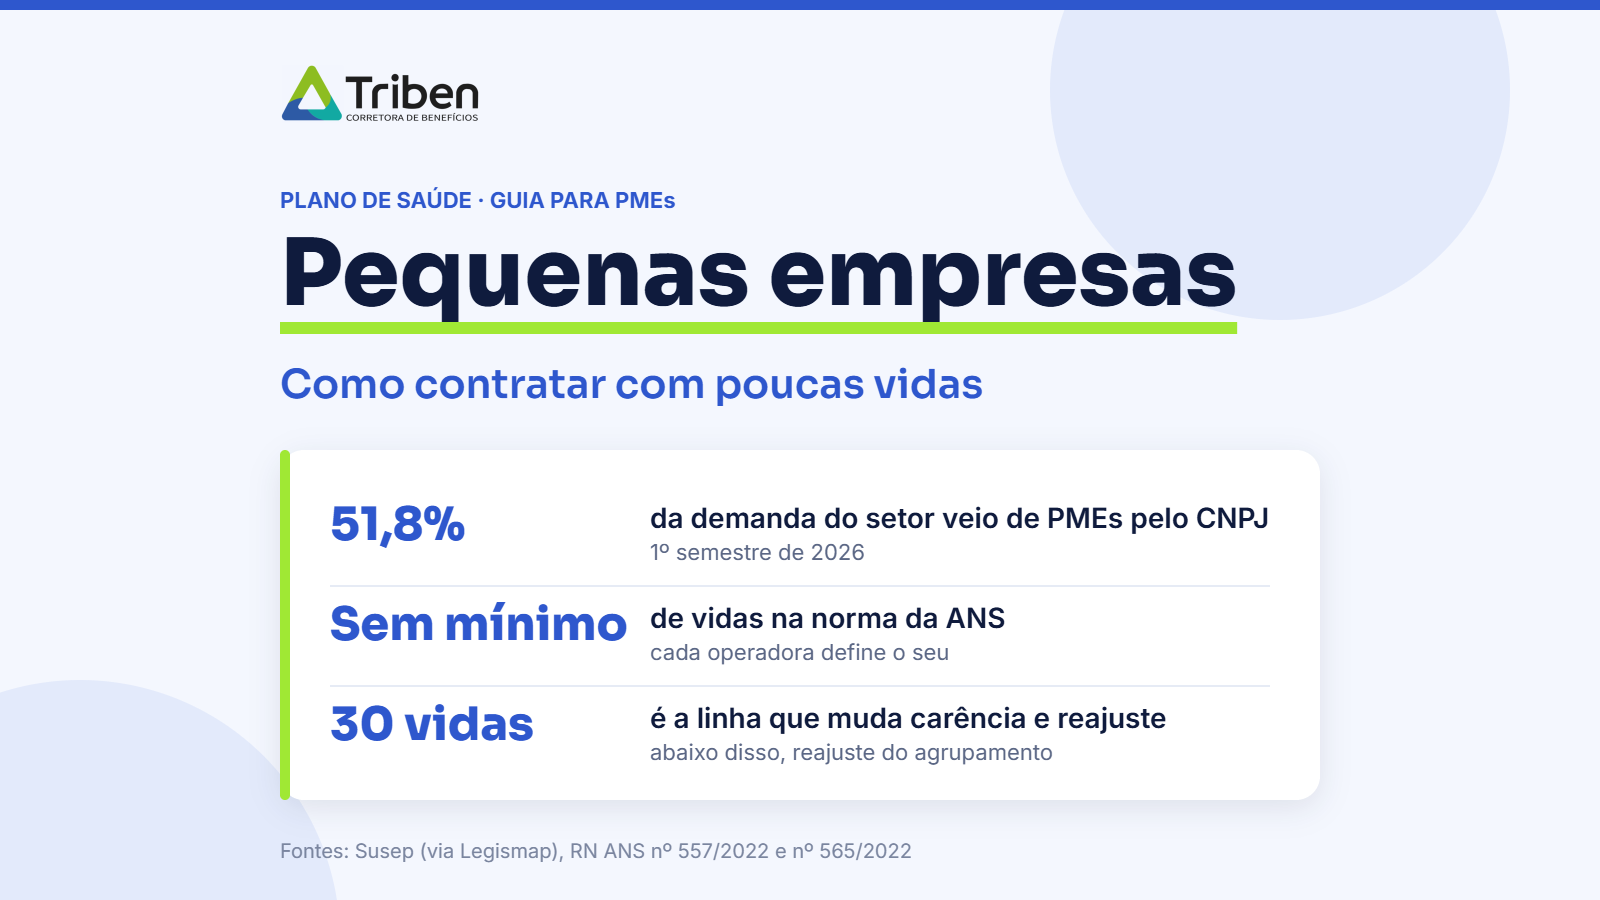
Dá para contratar plano de saúde para pequenas empresas mesmo com poucos funcionários, e esse é o caminho mais procurado hoje. No primeiro semestre de 2026, os planos contratados por CNPJ de pequenas e médias empresas responderam por 51,8% da demanda do setor, segundo dados da Susep divulgados pela Legismap. Mas o contrato com menos de 30 vidas segue regras próprias de carência, reajuste e cancelamento, e elas pesam tanto quanto o preço.
Neste guia, mostramos quem pode entrar no plano, o que muda com poucas vidas, quem paga a conta e o passo a passo para contratar.
Pequena empresa pode ter plano de saúde empresarial?
Pode. A RN ANS nº 557/2022 não fixa um número mínimo de beneficiários para o plano coletivo empresarial. Cada operadora define o seu nas regras comerciais, e por isso vale cotar em mais de uma.
O empresário individual, incluindo o MEI, também pode contratar. Nesse caso, a operadora pede pelo menos seis meses de inscrição e registro ativo na Receita Federal, e essa comprovação se repete todo ano. Explicamos essa modalidade no guia sobre o plano de saúde pelo CNPJ para a família.
Quem pode entrar no plano da empresa
A RN 557 lista quem pode ser beneficiário de um plano coletivo empresarial:
- sócios e administradores;
- empregados, estagiários, aprendizes e trabalhadores temporários;
- cônjuge ou companheiro(a) dessas pessoas;
- parentes consanguíneos até o 3º grau e parentes por afinidade até o 2º grau.
Esses são os limites da norma. O contrato de cada operadora define quem é aceito como dependente e pode ser mais restrito. Confira esse ponto antes de assinar, principalmente se a ideia é incluir pais ou sogros.
Carência: o que muda com menos de 30 vidas
O número de beneficiários muda as regras de entrada:
| Menos de 30 vidas | 30 vidas ou mais | |
|---|---|---|
| Carência | Pode ser exigida, se prevista em contrato | Não é exigida de quem entra em até 30 dias da assinatura do contrato ou do vínculo com a empresa |
| Cobertura parcial temporária (CPT) | Pode ser aplicada a doenças que o beneficiário já tinha | Não é aplicada a quem entra no mesmo prazo de 30 dias |
Os prazos máximos de carência são os da Lei nº 9.656/1998: 24 horas para urgência e emergência, 300 dias para parto a termo e 180 dias para os demais casos. A CPT suspende, por até 24 meses, cirurgias, leitos de alta tecnologia e procedimentos de alta complexidade ligados a doenças preexistentes.
Dois cuidados práticos:
- Redução de carência é condição comercial. Algumas operadoras reduzem os prazos para quem vem de outro plano. Isso só vale se estiver por escrito na proposta.
- Quem já tem plano pode usar a portabilidade. Funcionários que já têm plano há tempo suficiente podem levar as carências cumpridas, conforme as regras da ANS sobre portabilidade.
Reajuste: o agrupamento de contratos
Nos contratos com menos de 30 vidas, a operadora reúne todos os seus contratos desse porte em um único grupo e aplica o mesmo percentual de reajuste a todos. É o agrupamento previsto na RN ANS nº 565/2022. O percentual é divulgado no site da operadora até o primeiro dia útil de maio e vale até abril do ano seguinte.
Isso tem dois lados. Uma internação cara na sua equipe não define sozinha o seu reajuste. Em compensação, bons números no seu contrato também não reduzem o percentual.
Em 2025, o reajuste médio dos contratos com menos de 30 vidas foi de 14,24%, contra 9,62% nos contratos com 30 vidas ou mais, segundo a ANS. Por isso, para a pequena empresa, o histórico de reajustes do agrupamento de cada operadora é um critério de escolha tão importante quanto o preço de entrada. Explicamos essa regra em detalhe no artigo sobre o reajuste do plano empresarial com poucas vidas.
Quem paga: empresa, funcionário ou os dois
A empresa pode pagar o plano inteiro ou dividir a mensalidade com os funcionários, com desconto em folha. A escolha tem uma consequência que muitas pequenas empresas só descobrem depois.
Os artigos 30 e 31 da Lei 9.656/1998, regulamentados pela RN ANS nº 488/2022, garantem ao funcionário que contribuiu com a mensalidade o direito de continuar no plano depois de sair da empresa:
- Demitido sem justa causa: pode permanecer por um terço do tempo em que contribuiu, com mínimo de 6 e máximo de 24 meses.
- Aposentado: com 10 anos ou mais de contribuição, pode permanecer por tempo indeterminado. Com menos, por um ano para cada ano de contribuição.
Nos dois casos, o ex-funcionário passa a pagar a mensalidade integral. Quando a empresa paga o plano inteiro, esse direito não existe. A coparticipação, sozinha, não conta como contribuição. As regras estão na cartilha da ANS para aposentados e demitidos.
A coparticipação é outra decisão de custo. Ela reduz a mensalidade, mas o funcionário paga uma parte de consultas e exames quando usa o plano. Vale definir antes quais procedimentos entram e quais são os limites.
Cancelamento: o que protege a pequena empresa
As condições de rescisão precisam estar no contrato, conforme o artigo 23 da RN 557. Alguns pontos dão mais segurança a quem tem poucas vidas:
- Motivo para rescindir. Em 2026, o Superior Tribunal de Justiça fixou, no Tema 1.047 dos recursos repetitivos, que a operadora só pode rescindir unilateralmente um plano coletivo empresarial com menos de 30 beneficiários se apresentar uma motivação idônea, como relatou o Conjur.
- Empresário individual. No contrato do MEI, a rescisão pela operadora só pode acontecer no aniversário do contrato, com aviso de pelo menos 60 dias e com os motivos informados.
- Internação. Quem estiver internado continua sendo atendido até a alta, mesmo que o contrato seja encerrado.
- Portabilidade. Se o contrato for cancelado, os beneficiários têm 60 dias para levar as carências a outro plano.
A ANS resume essas regras na nota sobre cancelamento e rescisão de contratos.
Passo a passo para contratar
- Defina quem entra. Liste sócios, funcionários e dependentes, com data de nascimento. A idade de cada pessoa define a faixa de preço.
- Decida quem paga. Plano integral pela empresa, divisão com os funcionários ou coparticipação. Lembre do efeito sobre os artigos 30 e 31.
- Escolha a cobertura. Ambulatorial, hospitalar, com ou sem obstetrícia, enfermaria ou apartamento, e a abrangência: municipal, regional, estadual ou nacional.
- Compare operadoras. Rede credenciada perto da empresa e da casa dos funcionários, carências, coparticipação e o histórico de reajustes do agrupamento de cada uma.
- Separe os documentos. As operadoras costumam pedir cartão CNPJ, contrato social, comprovante de vínculo dos funcionários (como o registro no eSocial) e documentos pessoais dos beneficiários.
- Preencha a declaração de saúde com exatidão. Informações omitidas podem gerar discussões sobre cobertura mais adiante.
- Leia o contrato antes de assinar. Confira a cláusula de reajuste, as carências por escrito, as regras de inclusão e exclusão e as condições de rescisão.
Quando a empresa chega a 30 vidas
O porte do contrato não muda a qualquer momento. A operadora conta os beneficiários uma vez por ano, no aniversário do contrato. Se a contagem chegar a 30 vidas ou mais, o contrato sai do agrupamento e o reajuste passa a seguir a cláusula própria, em que a sinistralidade do contrato costuma ser o fator de maior peso. Explicamos essa mudança no artigo sobre sinistralidade do plano de saúde.
Como a TRIBEN pode ajudar
Para a pequena empresa, a melhor decisão sobre o plano acontece antes da assinatura. Na TRIBEN, comparamos operadoras, redes e o histórico de reajustes dos agrupamentos para o perfil da sua equipe, e explicamos as regras de cada contrato antes de você decidir.
Depois da contratação, seguimos ao seu lado nas inclusões, nas exclusões e no reajuste de cada ano.
Peça uma cotação de plano de saúde para a sua empresa ou saiba mais sobre a TRIBEN.
Perguntas frequentes
Quantos funcionários a empresa precisa ter para contratar plano de saúde?+
A norma da ANS não fixa um número mínimo de beneficiários para o plano coletivo empresarial. Cada operadora define o seu nas regras comerciais. O empresário individual, incluindo o MEI, também pode contratar, desde que comprove pelo menos seis meses de inscrição e registro ativo.
O plano de saúde de uma pequena empresa tem carência?+
Pode ter. Em contratos com menos de 30 vidas, a operadora pode exigir carência e cobertura parcial temporária, se estiverem previstas em contrato. Com 30 vidas ou mais, quem entra em até 30 dias da assinatura do contrato ou do vínculo com a empresa não cumpre carência.
Como funciona o reajuste do plano de saúde de pequenas empresas?+
Nos contratos com menos de 30 vidas, a operadora reúne todos os contratos desse porte em um único grupo e aplica o mesmo percentual a todos, como determina a RN ANS nº 565/2022. Em 2025, a média desses contratos foi de 14,24%, segundo a ANS.
O funcionário demitido pode continuar no plano da empresa?+
Pode, se contribuiu com a mensalidade. O demitido sem justa causa pode permanecer por um terço do tempo de contribuição, com mínimo de 6 e máximo de 24 meses, pagando a mensalidade integral. Se a empresa pagava o plano inteiro, esse direito não existe.
A operadora pode cancelar o plano de uma empresa com poucas vidas?+
Só com motivo. Em 2026, o STJ fixou que a rescisão unilateral de plano coletivo empresarial com menos de 30 beneficiários exige motivação idônea. No contrato do MEI, a rescisão só pode ocorrer no aniversário, com aviso de pelo menos 60 dias.